請將裝置改以直向瀏覽,以獲得最佳效果。
氣候暨自然治理
- 依循氣候相關財務揭露架構(Task Force on Climate-Related Financial Disclosures, TCFD) 及自然相關財務揭露架構(Task Force on Nature-related Financial Disclosures, TNFD), 並規劃逐步接軌 IFRS 永續揭露準則第 S2 號揭露要求揭露本行對氣候暨自然相關風險與機會之「治理」、「策略」、「風險管理」及「指標和目標」等資訊且依循 LEAP 方法學(Locate, Evaluate, Assess and Prepare) 的分析,以管理氣候及自然相關資訊。
- 本行自2025年起配合自然環境納入《彰化銀行氣候風險管理政策》之評估與揭露範疇,更名為《彰化銀行氣候暨自然風險管理政策》,持續完善對氣候與自然相關議題的風險管理,並朝自然正向目標前進。
治理架構
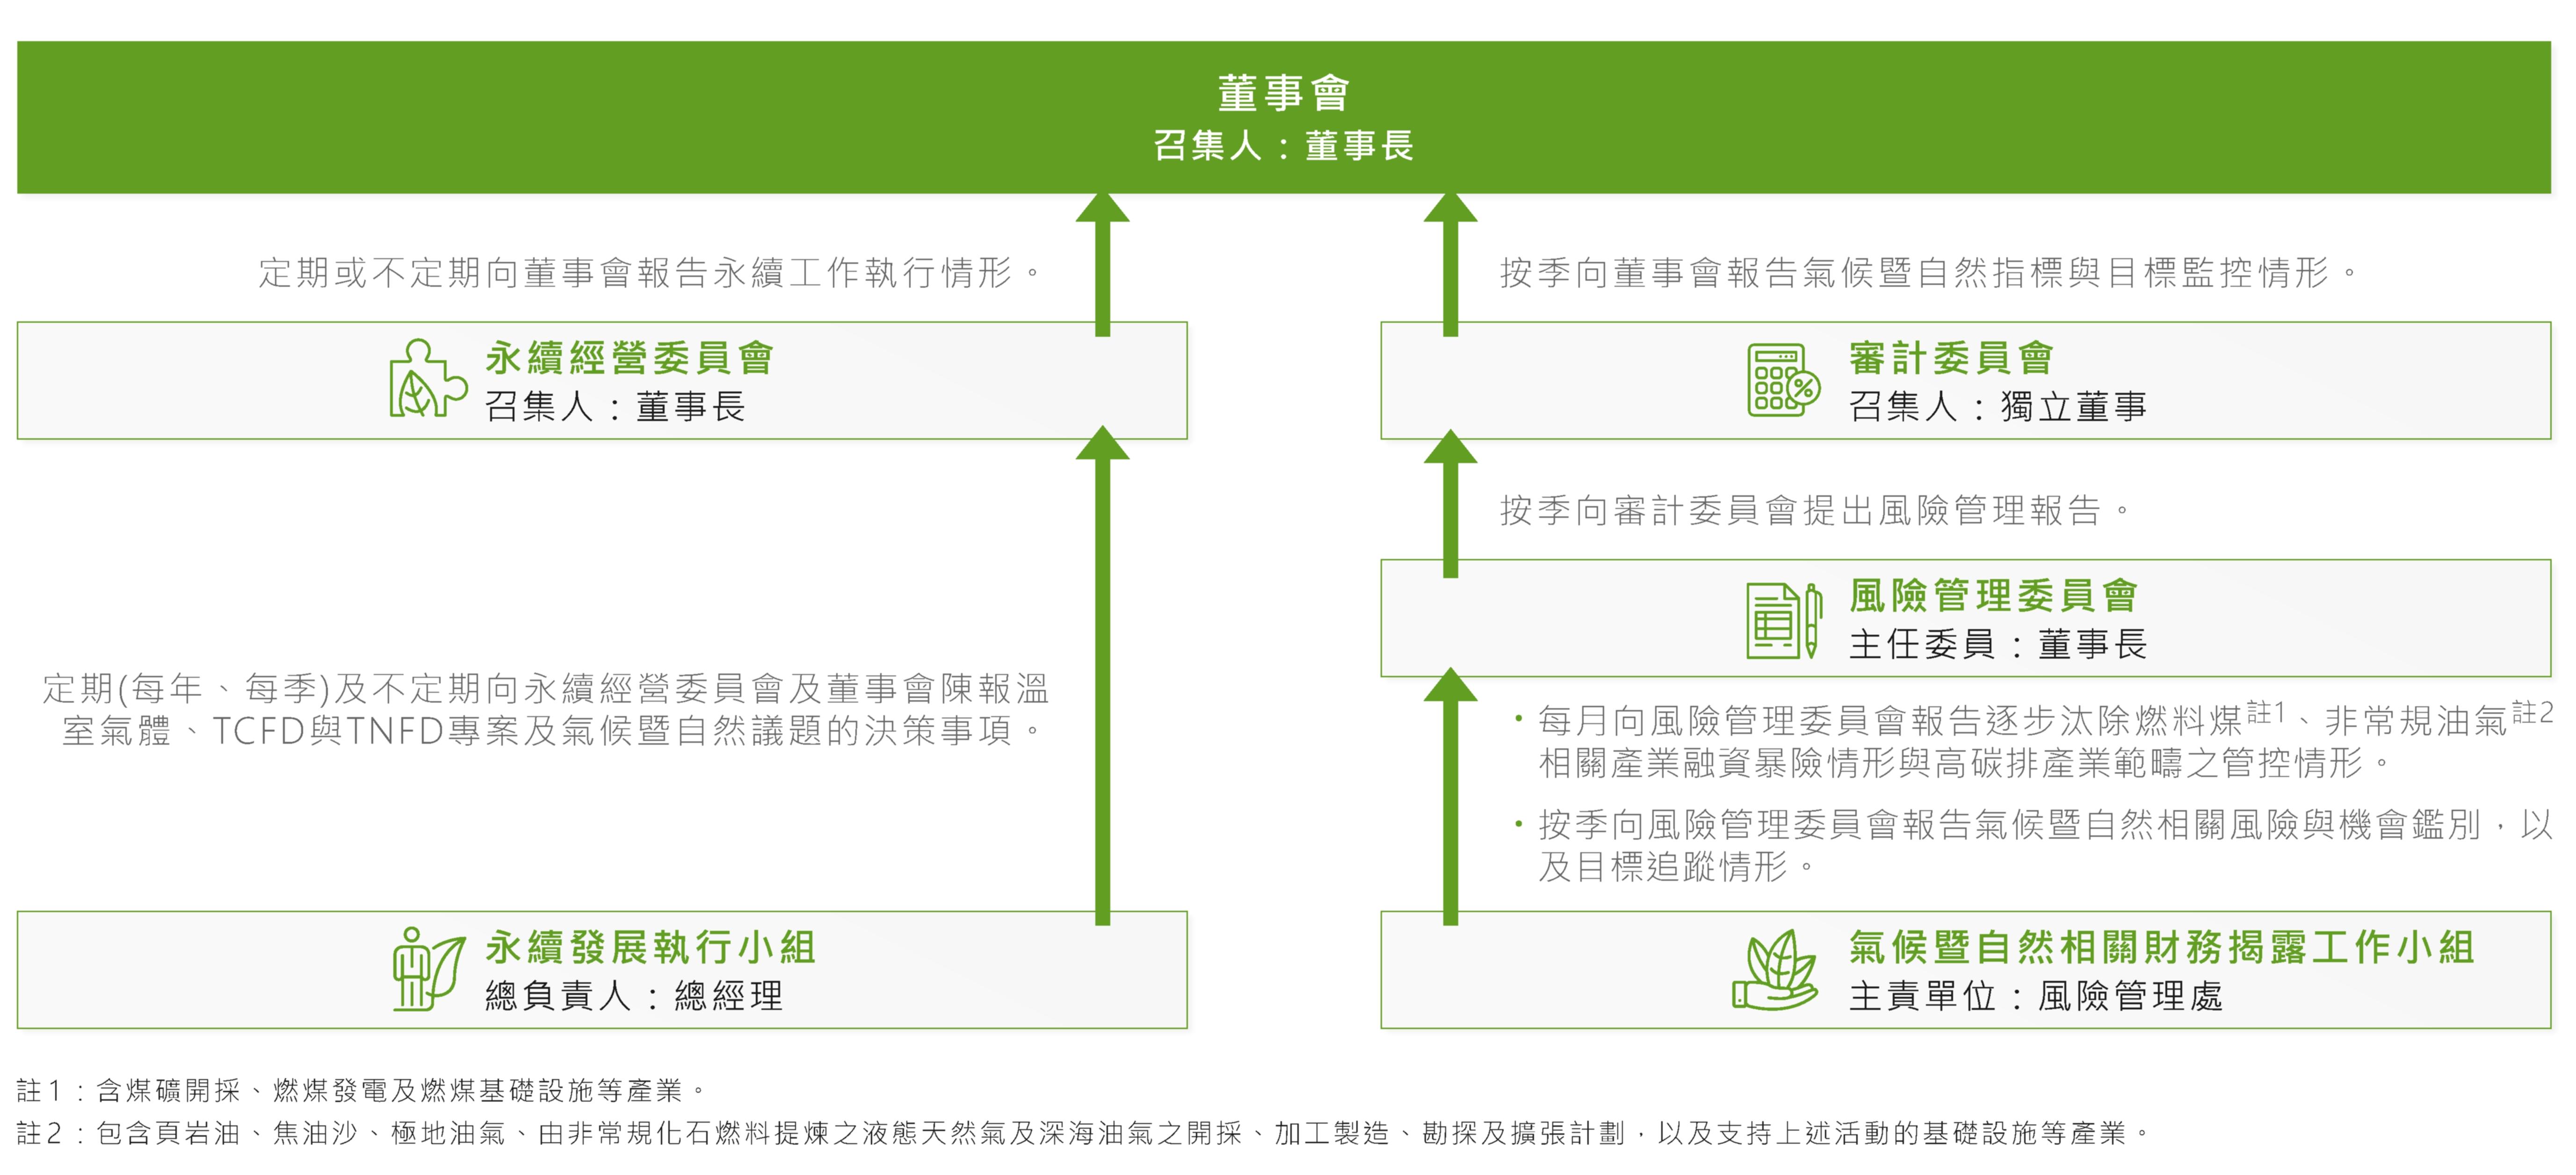
本行董事會為最高氣候暨自然治理架構包含氣候暨自然議題決策單位,相關治理角色- 永續經營委員會、審計委員會、風險管理委員會、永續發展執行小組及氣候暨自然相關財務揭露工作小組之任務職掌及監督執行流程如下說明:
氣候暨自然治理架構圖
氣候暨自然治理分層職能及執行成果
-
會議治理角色與職能開會頻率主要執行成果董事會氣候暨自然議題最高治理單位,指導、監督及管理本行對氣候與自然風險之暴險情形與機會,並將相關風險、機會、 依賴與影響納入考量,監督本行氣候與自然相關議題之管理與揭露符合其風險胃納。每月一次(本行《公司章程》規定至少每季一次)· 通過高碳排產業範疇、年度永續發展工作計畫(包含氣候暨自然因應相關工作)· 修訂《彰化銀行氣候風險管理政策》並更名為《彰化銀行氣候暨自然風險管理政策》· 陳報 2024 年永續報告書(包含氣候暨自然相關財務揭露)· 申請環境部「溫室氣體自願減量專案」執行成果· 修訂 2030 年環境永續相關指標與目標:用油減量、用電減量、用水減量及再生能源使用率之目標· 擬訂 2026 年溫室氣體盤查與查證之各項工作規劃· 每季監督本行下列工作執行情形:▲ 溫室氣體盤查與查證進度環境相關指標執行成果▲ 逐步汰除燃料煤、非常規油氣相關產業投、融資暴險與高碳排產業非綠色融資暴險▲ 追蹤氣候暨自然指標與目標執行情形永續經營委員會永續發展專責單位,負責督察並檢視達成永續目標之各項作為。每年至少二次,必要時得隨時召集( 2025 年共召開 4 次)· 通過年度永續發展工作計畫(包含氣候暨自然因應相關工作)· 監督下列工作執行情形及成果,包含:▲ 溫室氣體盤查與查證工作▲ 環境永續相關指標執行成果▲申請「環境部溫室氣體自願減量專案」執行成果審計委員會監督存在或潛在風險之管控事項,掌握氣候暨自然風險管理資訊。每季至少一次,必要時得隨時召集· 每季定期監督風險管理委員會提出之風險管理報告,監督下列工作執行情形及成果,以增進氣候風險管理之監督效能▲ 逐步汰除燃料煤、非常規油氣相關產業投、融資暴險與高碳排產業非綠色融資暴險▲ 追蹤氣候暨自然指標與目標執行情形風險管理委員會主要負責執行董事會核定之氣候暨自然風險與重大決策管理機制,監控氣候暨自然風險之暴險狀況,檢視銀行在不同氣候情境下之因應策略是否具有韌性。每月一次· 配合本行淨零目標,每月定期監控逐步汰除燃料煤、非常規油氣相關產業融資暴險情形與高碳排產業非綠色融資暴險情形· 修訂《彰化銀行氣候風險管理政策》並更名為《彰 化銀行氣候暨自然風險管理政策》· 每季提報氣候暨自然指標與目標執行情形· 每年定期陳報投資對象議合成果· 營運據點之自然風險評估報告永續發展執行小組由永續經營委員會指派總經理擔任總負責人,並依各工作分組(公司治理、責任金融、員工照護、社會共融及環境永續)執行包含氣候議題在內的永續事務。不定期開會陳報及討論永續相關工作,包含:· 溫室氣體盤查與查證工作· 環境永續相關指標執行成果· ISO 14067 碳足跡盤查· TCFD & TNFD 專案執行成果· ISO 14001 環境管理系統執行成果· ISO 20400 永續採購執行成果氣候暨自然相關財務揭露工作小組由風險管理處負責召集並協調總行各單位橫向合作,辨識或評估氣候暨自然風險與機會、針對因應措施提出目標設定並定期追蹤監控、提出相對執行計畫、監督環境相關政策執行情形並提出修改建議。不定期開會( 2025 年共召開 3 次)討論氣候暨自然相關工作,包含:· 淨零排放授信限額管理因應措施· 協助供應商或投融資對象推動減碳行動方案· 針對提出設定之 SBTi 減碳目標,與相關單位討論因應措施· 氣候暨自然指標與目標定期追蹤· 配合永續揭露準則 IFRS S2 導入計畫並為各單位財 務資料蒐集一致性調整氣候暨自然之指標與目標· 進行自然相關財務揭露(TNFD) 之說明與討論:包含評估自然物種損失量化影響工具、 LEAP 分析結果說明、指標與目標建議、QGIS 軟體教育訓練、國際分析工具使用工作坊 (WWF+ENCORE) 教育訓練、舉辦濕地生態導覽暨社區關懷行動· 規劃本行開發綠色商品與服務、員工訓練永續相關課程、協助並輔導客戶減碳機制及方案、理財業務 ESG 基金資訊揭露及增加綠色金融商品銷售比例之策略、提升電子帳單及行動投保使用率· 討論降低自身營運之氣候風險方案:實行防災宣導措施、所有分行裝設防水閘門及投保火險並加保颱風洪水險及地震險· 為逐步達成本行減碳目標,規劃將各相關單位指 標與目標達成情形做績效獎酬連結· 為完善本行碳盤查管理機制,規劃建立數據盤查流程覆核機制
氣候暨自然策略
氣候暨自然風險與機會
影響本行展望之氣候暨自然風險與機會
- 本行依據情境分析及治理架構與流程進行氣候暨自然相關風險鑑別時,蒐集並評估 17 項風險、14 項機會議題,並透過各業務單位主管問卷調查,依據風險類型、時間區間、發生可能性及影響程度進行排序,以作為判斷重大性之依據。於衡量本行氣候風險之韌性時,除分析氣候情境下之財務衝擊外,亦同步辨認影響評估結果之重大不確定性,作為制定風險管理措施與因應策略規劃之基礎,並分別列出目前、預期自身營運與價值鏈之影響,將重大氣候暨自然風險與機會提報至風險管理委員會、審計委員會及董事會。
- 本行主要營收來源為投融資業務,針對投融資標的根據 TNFD 採用 LEAP 方法學(指「定位」(Locate)、「評估」(Evaluate)、「評量」(Assess) 和「準備」(Prepare) 4 步驟),分析其對於自然資本的影響及依賴,詳細分析內容請參考「3.1.3.3 自然風險評估」。
- STEP 1:依情境分析結果蒐集氣候暨自然相關議題
- STEP 2:辨識影響商業策略與目標的相關風險與機會
- STEP 3:氣候暨自然相關財務揭露工作小組各成員填寫問卷
- STEP 4:分析問卷結果並辨識重大氣候暨自然風險與機會
- STEP 5:各業管單位對重大氣候暨自然風險與機會擬定合適的因應措施及策略並評估目前與預期之影響
- STEP 6:將重大氣候暨自然風險與機會提報至風險管理委員會、審計委員會及董事會
蒐集及辨識氣候暨自然風險與機會
- 考量因子
- 參照情境分析及 TCFD&TNFD 所建議之風險/機會類型。
- 風險類型:涵蓋立即性及長期性之實體風險、政策和法規(包含現行法規和未來可能的新興規範)、技術、市場、信譽等轉型風險。
- 機會類型:涵蓋資源效率、能源來源、產品和服務、市場、信譽及韌性等。
- 辨識範疇
- 整體價值鏈環節,包含自身營運、上游活動、下游活動/客戶。
價值鏈環節納入評估的範疇自身營運國內營運據點上游活動全體供應商下游活動/客戶全行投/融資業務,產品及銷售
- 影響期間
- 定義包含短、中、長期三種時間範圍。
時間區間的定義時間區間與策略性決策使用之規畫時程連結
短期1 年以內2026 年(含) 前與本行投、融資商品期間及財務揭露定義一致中期1 年至 7 年2027 ~ 2033 年與本行融資商品期間的定義一致以規劃相對應之策略
長期7 年以上2034 ~ 2050 年依據 2050 淨零排放目標與相關法規制定長期營運策略 - 財務影響程度
- 評估風險的財務影響程度時,同時考量相關風險與傳統銀行業風險之連結性(如:信用風險、市場風險、作業風險、策略風險、信譽風險等)。
分數財務影響程度級距10達新臺幣1,000 億以上
極大9.5新臺幣500 億以上,未滿1,000 億9新臺幣100 億以上,未滿500 億8.5新臺幣50 億以上,未滿100 億
重大
8新臺幣10 億以上,未滿50 億7.5新臺幣5 億以上,未滿10 億7新臺幣1 億以上,未滿5 億6.5新臺幣5,000 萬以上,未滿1 億
高度6新臺幣1,000 萬以上,未滿5,000 萬5新臺幣100 萬以上,未滿1,000 萬4新臺幣10 萬以上,未滿100 萬
中度3新臺幣1 萬以上,未滿10 萬2未滿新臺幣1 萬
輕度1財務影響發生機率接近0 -
發生可能性/機率20%40%60%80%100%極無可能不太可能有可能很有可能極有可能
- 前三大氣候暨自然相關風險鑑別結果之影響程度及因應措施
本行所鑑別出前三大氣候暨自然相關風險項目,其對營運與業務之影響與相關因應對策與措施如下表: - 風險事件一 R1:天災使營運據點暫停,產能下降或中斷
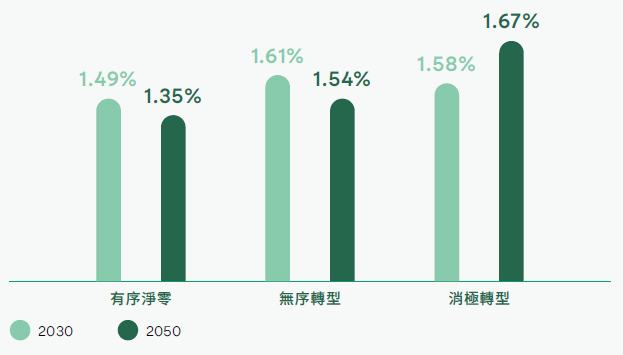
對經營模式與業務或價值鏈目前及預期之影響影響範圍自身營運傳統風險實體風險- 作業風險財務影響程度高度目前影響:在氣候變遷下,颱風和豪雨日益頻繁且強度增強,可能導致本行營運據點因洪水、 強風等天然災害遭受損害,涉及行舍結構、資訊設備與運輸工具等財產價值損失,也可能加速基礎設施老化,增加建築設備維護與修繕成本。預期影響期間中期預期影響:極端天氣可能引發營運中斷,甚至對員工及客戶的安全構成威脅,進而對業務連續性和品牌信譽造成不利影響。根據本行實體風險―自有營運據點情境分析結果,( 詳見3.1.2.2,依不同的情境,財務衝擊總計預期損失占基準年度(2025年度)淨值之 1.67%。因應對策與措施· 訂定《彰化銀行業務永續運作計畫(BCP)》,以因應氣候變遷或極端降雨等災害事件發生時,全行各單位仍能維持業務正常運作,營運不中斷。· 加強氣候變遷相關調適與防災宣導,包含沙包取得來源、 防水閘門操作使用、汛前排水溝巡視等,未來新設立之分行亦會進行相關風險辨識及導入氣候變遷調適計劃及宣導等,以降低氣候變遷或極端降雨帶來之衝擊;另為保障分行財產,針對防水閘門裝設規劃,已於 2025 年完成 57 間, 其餘分行將於 2026 年全數完成裝設。經營模式及資源分配之變動目前:依本行業務永續運作計畫(BCP) 實行。預期:將增加對營運據點全面裝設防水閘門之成本以因應實體風險對資產及暫停營運之營業損失。當期財務影響· 本期營運據點未因颱風假而導致營運中斷,造成當日營業收入減損,針對營業現金流亦無影響。· 本期營業據點及總行單位因淹水、暴雨造成財產價值損害,需進行修復作業,而有新臺幣 585.6 仟元之費用,致營業活動現金流出。· 本期未因淹水、暴雨導致人員傷亡而需支付員工撫恤金,如職業災害補償,故無產生任何費用或現金流出。· 本期為對員工實施災害應變演練及訓練課程,而有新臺幣 2,467 仟元之費用,致營業活動現金流出。· 本期營運據點為防治淹水、暴雨風險,購置相關設備,帳上共有新臺幣 87 仟元之相關資產。· 本期營運據點及總行單位為對防治淹水、暴雨風險而加強所在地基礎設施之維護、整修及檢測,而有新臺幣 10,806 仟元之費用,致營業活動現金流出。· 本期因帳上持有防治淹水、暴雨風險之相關設備,因此產生折舊費用新臺幣 148 仟元。
風險事件二 R5:平均溫度升高對經營模式與業務或價值鏈目前及預期之影響影響範圍自身營運傳統風險實體風險 - 作業風險財務影響程度中度目前影響:隨著極端氣溫事件增加及平均溫 度持續攀升,空調與降溫設備使用量上升,能源使用量將進一步提高。預期影響期間中期預期影響:同時因臺灣電力結構轉型,預期未來電價將上漲,此外高溫還可能對設備運行穩定性產生負面影響,導致本行日常營運成本增加,對本行的長期財務表現造成壓力。因應對策與措施因應極端氣候及營運能源使用成本增加,本行推動相關措施降低氣候風險,摘述如下:1. 本行新建建築以「取得綠建築標章」為目標進行規劃設計;既有建築則採建築能效標示進行申請,從設計階段通盤考量通風、隔熱、照明及綠建材使用占比等,降低未來營運成本。2. 針對新購、汰舊換新或租賃營運主要耗能設備:照明、空調、公務汽、機車及其他事務設備時,應優先採用具節能減碳效益者,逐步改善設備能效。建置太陽能分行,於分行屋頂裝設太陽能發電設備,減少外購電力使用。3. 建議各單位在空調溫度設定符合「能源管理法」及「指定能源用戶應遵行之節約能源規定」下,善用空調設備或其他通風、降溫設施保持適當的溫度與良好通風,兼顧節能與環境舒適需求。經營模式及資源分配之變動目前:已實施上述之因應對策。預期:持續將營運設備汰換為節能減碳類型,並持續建置太陽能發電設備,提升能源使用效率。當期財務影響· 本期總行單位、自有不動產、營業據點因電價調整,需額外支付之電費共新臺幣 27,326 仟元。· 本期因營業據點、自有不動產、總行單位更換節能設備,新增資產新臺幣 76,073 仟元,致營業活動現金流出。· 本期因營業據點、自有不動產、總行單位新增建置屋頂太陽能發電工程,新增資產新臺幣 3,850 仟元,致營業活動現金流出。
風險事件三 R9:投/融資對象面臨技術轉型對經營模式與業務或價值鏈目前及預期之影響影響範圍投融資業務預期影響期間中期財務影響程度高度目前影響:因應全球氣候政策趨嚴,產業需投入大量資源於低碳技術與產品研發,增加投融資對象之信用風險及市場風險。預期影響期間中期預期影響:若因投融資對象研發投入成本過高或轉型不及導致進度落後,可能面臨營收下降、資金回收困難甚至違約風險,本行需加強對轉型風險的評估與控管,以降低投資或放款部位受損的可能性。因應對策與措施· 為落實本行永續金融政策,帶動企業永續發展、減碳轉型及降低生態衝擊,已分別訂定授信及投資議合執行作業程序。· 投資業務:1. 依本行「責任投資作業要點」第七條與第八條,於投資前以「ESG 檢核表(含氣候風險)」,就投資標的之 ESG 情形進行評估,並檢視其是否有重大違反 ESG 相關議題,以判斷投資之可行性。另第九條規定,若投資標的為「彰化銀行行業別授信及投資限額管理準則」定義之高碳排產業,須辦理氣候風險檢測;如為高敏感產業且不符例外排除者,須辦理加強風險評估審查。2. 投資後,定期監控投資組合,檢視投資對象的財務、業務表現,視情況與投資對象進行議合或調節投資部位。另本行 2025 年度就股權及債券投資未參加 SBTi 之被投資公司(共計29 家) 進行議合,鼓勵加入科學減碳目標倡議(SBTi) 並承諾提交減碳目標,相關議合結果參閱 4.5 責任投資。3. 截至 2025 年底,本行新增投資符合櫃買中心認可之綠色債券新臺幣 78 億元,較 2024 年底累計投資金額成長 60%。· 授信業務:1. 授信申請時參酌「永續經濟活動認定參考指引」,並與授信戶授信戶溝通,透過議合機制輔導授信戶低碳轉型。為因應永續金融趨勢,持續辦理綠色、永續績效連結授信優惠專案貸款以及開辦節能服務業專案貸款、開辦廢水資源化商品,協助企業改善營運策略,降低轉型風險。2. 推動永續續效連結貸款,實施差異化授信條件,依據客戶的減碳績效與轉型計畫可行性,設定差異化的利率條件,將貸款利率與客戶的具體減碳指標掛鉤,降低客戶投入綠色研發與設備升級的資金成本,引導客戶加速轉型。3. 配合政策推動中小微企業多元發展貸款,協助中小企業淨零轉型取得低利資金,進行設備汰換或製程優化,降低整體產業鏈因轉型不及而斷鏈的風險。4. 為持續配合政府政策實踐企業永續發展並全力支持 ESG 等相關貸款,推出「推動 ESG 授信」推展專案。經營模式及資源分配之變動目前:截至 2025 年 12 月底止,投資綠色債券累計金額新臺幣 208 億元,並配合政策推動各項授信業務。配合經濟部為協助中小微企業運用數位轉型、淨零轉型、 通路發展三大策略,優化企業經營效能所需資金,並為協助受美國加徵關稅影響之中小微企業穩定營運、加速轉型,推行「中小微企業多元發展專案」放款, 截至 2025 年 12 月底止,放款戶數為 3,733 戶,放款餘額為新臺幣 15,504.60 佰萬元。預期:將持續推動減碳轉型相關之投資與授信業務。當期財務影響本期為投融資對象順利轉型,與財團法人臺灣中小企業聯合輔導基金會合作,辦理相關議題研討會,而有新臺幣 900 仟元之費用,致營業活動現金流出。 - 前三大氣候暨自然相關機會鑑別結果之影響程度及因應措施
- 本行所鑑別出前三大氣候暨自然相關機會項目,其對經營模式或價值鏈及資源分配之目前與預期變動如下表:
- 機會事件一 O5:開發綠色金融服務
氣候暨自然機會對經營模式或價值鏈目前及預期之影響財務影響程度高度目前影響:因應國際永續金融趨勢、本國綠色及轉型金融行動方案,開發低碳產品與服務如:綠色存款、綠色債券、永續績效連結貸款與再生能源專案融資等,或推出針對節水科技、循環水利用與污水處理企業的專案融資、綠色債券或永續發展貸款,提供多元化的綠色金融服務,開發新商機同時協助客戶轉型與永續發展。預期影響期間短期預期影響:市場對於永續及氣候議題之關注將提升對於低碳產品與服務之需求,透過金融商品將引導資金投入綠色產業。因應對策與措施投資業務:積極規劃持續發行綠色相關債券,2025 年發行新臺幣 10 億元綠色債券。授信業務:為因應國際永續金融趨勢、綠色及轉型金融行動方案,引導整體社會重視永續發展,發揮永續金融影響力,續推綠色存款、續辦永續績效連結授信優惠貸款專案,以及開辦事業廢水處理綠色轉型專案貸款、應回收廢棄物回收處理業專案貸款等相關商品,以推動低碳、有韌性的永續發展道路,未來將持續開發綠色產品與服務。存款業務:持續拓展本行「企業薪資轉帳業務」基磐及鼓勵企業落實節能減碳與綠色經營,續辦「永續績效連結薪資優惠專案」。經營模式及資源分配之變動目前:本年度發行 10 億元綠色債券;綠色存款 12 億元,綠色授信 583.9 億元。預期:持續積極開發各項綠色金融服務。當期財務影響· 本期因提供因應氣候變遷風險之保險產品,包含居家綜合險及住宅火災保險,而產生新臺幣 25,682 仟元之手續費收入,致營業活動現金流入。· 因承作永續金融商品,如綠色授信、永續績效連結貸款,截至本期年底共計有新臺幣 155,757,748 仟元之授信餘額,致營業活動現金流出。· 本期因承作永續金融商品,如綠色授信、永續績效連結貸款,而產生新臺幣 3,275,197 仟元之利息收入,致營業活動現金流入。· 本期因銷售金融理財商品所產生之收益,包含金融理財商品等商品,而產生新臺幣 19,209 仟元之手續費收入,致營業活動現金流入。· 本期為開發或提供綠色金融服務及商品,投入如綠色/永續金融相關員工教育訓練、資料庫購買、查驗證等支出,而產生新臺幣 280 仟元之營業費用,致營業活動現金流出。· 為籌得用於促進綠色金融之資金,發行綠色債券、可持續發展債券、可持續發展連結債券及募集綠色存款,截至本期年底共計有新臺幣 2,100,000 仟元之資金餘額,致籌資活動現金流入。
機會事件二 O6:提高綠能產業授信氣候暨自然機會對經營模式或價值鏈目前及預期之影響財務影響程度高度目前影響:拓展對綠能產業相關之授信業務,積極參與綠色產業基礎建設聯貸案、太陽能電站設備與工程融資、風力發電等項目。預期影響期間短期預期影響:持續拓展綠能產業相 關業務, 除了能提高因應氣候變遷風險的韌性外, 亦能創造綠色商機。因應對策與措施· 響應政府「六大核心戰略之綠電及再生能源產業放款方案」及「綠色及轉型金融行動方案」,協助參與計畫或從事綠色生產與服務之企業取得融通資金,並透過太陽能設備與工程融資、離岸風電等相關貸款案件,持續拓展綠能產業授信戶。· 為配合政府政策推展暨協助中小企業淨零轉型,修訂「推動ESG 授信」推展專案,鼓勵推動綠色授信、永續績效連結、社會責任授信並新增中小微企業多元發展專案貸款。經營模式及資源分配之變動目前:配合政府政策推動各項綠能產業授信方案。預期:持續拓展並配合政府政策提高綠能產業授信金額。當期財務影響· 因承作綠能科技產業貸款,截至本期年底共計有新臺幣 11,740,535 仟元之資金餘額,致營業活動現金流出。· 本期因承作綠能科技貸款,而產生新臺幣 240,314 仟元之利息收入,致營業活動現金流入。· 本期為開發綠能科技產業相關貸款,投入如相關員工教育訓練等支出,而產生新臺幣 280 仟元之營業費用,致營業活動現金流出。
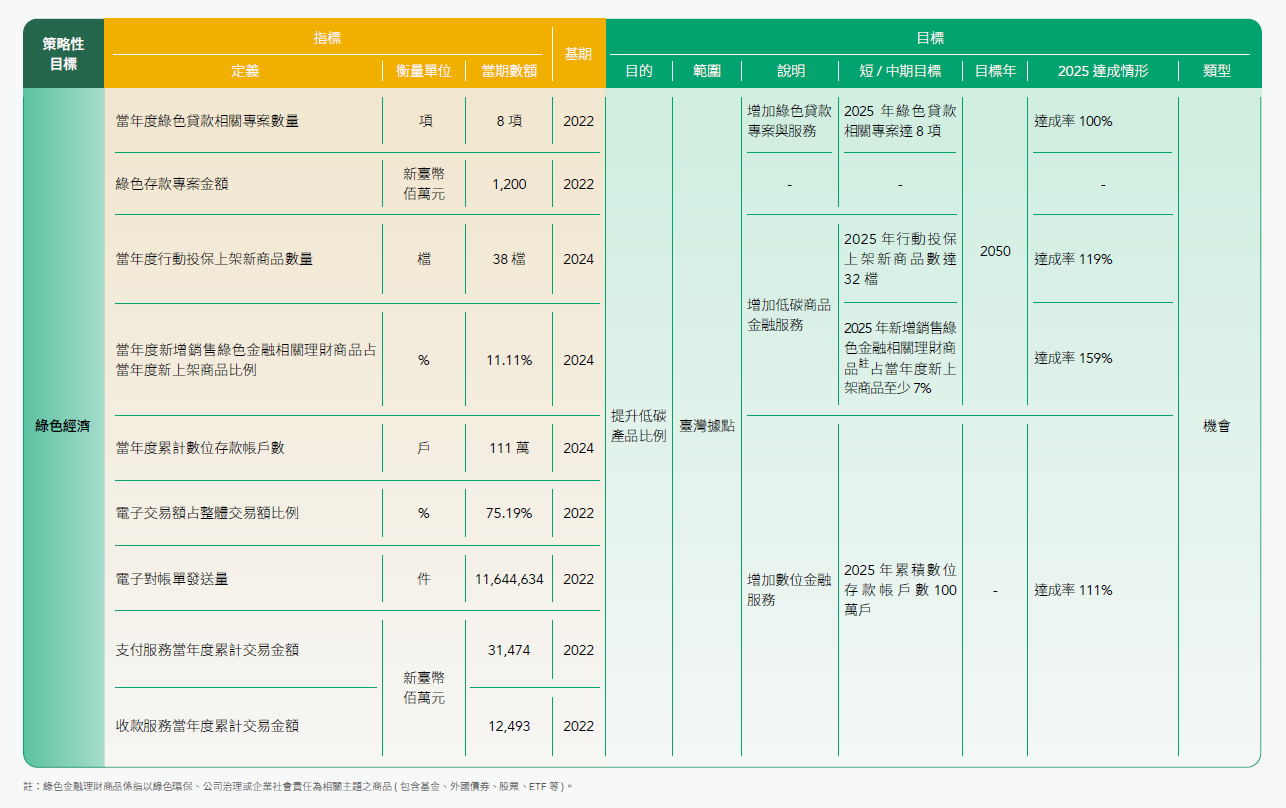
機會事件三 O7:增加數位金融服務氣候暨自然機會對經營模式或價值鏈目前及預期之影響財務影響程度高度目前影響:開發與優化數位金融服務,提升網路銀行、行動支付、線上下單交易、行動投保等 E 化服務的使用率,增加客戶便利性與黏著度。預期影響期間短期預期影響:透過數位轉型減少客戶往返銀行及作業流程中的紙張與資源耗用,降低營運成本,亦能減少碳足跡與資源消耗,有助於減緩本行營運氣候變遷對自然生態的衝擊。因應對策與措施持續推動服務線上化,如網路銀行、行動銀行、線上開戶、行動支付(含彰銀錢包等),並積極發展台電供應鏈融資,提升服務無紙化及行動化,減去臨櫃作業及客戶往返銀行之過程,降低碳排放量,說明如下:1. 網路銀行(含行動銀行):· 持續優化及推動服務線上化,提升網路銀行交易便利性,減少客戶往來銀行及營業單位降低人工作業。於 2025 年 2 月 24 日推出「ChaiBo APP」以客戶使用體驗為導向,提供全新的帳務收付、買賣外幣、投資、貸款、信用卡、交易安控綁定、字體大小調整及語言切換等功能,成為「最簡單、好用、信賴的金融服務平台」。2. 數位存款:· 將數存初次及後續臨櫃之審核作業流程線上化,減少紙張列印,降低碳排放量,並持續規劃導入以系統取代人工作業。· 積極推展數位存款,辦理各項行銷活動分別針對新開戶及增加既有客戶使用率之獎勵活動。3. 台電供應鏈融資:· 導入企業供應商線上動撥,開發小微企業線上申請貸款進件,個人線上貸款透過「e 吉貸- 線上貸款平台」,持續優化線上流程,提升服務無紙化,降低服務流程的碳排放量。4. 行動投保 :· 持續推動行動投保業務,搭配獎勵活動提升行動投保業務使用率,並持續增加上線合作保險公司,擴大適用商品。· 積極推展行動投保,為落實 ESG 及促進本行數位轉型,並因應金融科技發展趨勢,透過行動投保取代紙本文件之保險業務受理模式,減少碳排放,落實無紙化政策。· 優化產險續保業務送件流程,啟動無紙化「住居險自動續保作業」線上受理模式,提升續保作業效率,落實無紙化,減少碳排量。5. 約定連結存款帳戶服務· 持續推行電子支付業務,新增與「LINE Pay Money」合作約定連結存款帳戶服務,完成第 10 家專營電子支付機構合作,並成功導入線上金流機制取代現金付款,促使數位交易提升並增加存款帳戶運用靈活性,亦減少紙鈔生產成本,達到推動數位轉型發展與節能減碳之目的。經營模式及資源分配之變動目前:本年度電子化交易已達 75.19%、數位存款累積至 111 萬戶。預期:持續積極開發可線上化之服務與產品。當期財務影響本期因提供行動投保上架商品,而產生新臺幣 125,589 仟元之手續費收入,致營業活動現金流入。
氣候變遷情境分析
氣候韌性之氣候相關情境分析與評估
- 本行為評估氣候韌性及對價值鏈的影響,自 2022 年起每年執行情境分析,並將結果納入策略考量;依金融監督管理委員會發布之「本國銀行辦理氣候變遷情境分析作業規畫(113 年版)」辦理情境分析,計算範圍涵蓋國內及海外授信部位及銀行簿投資部位(票債券及股權),評估分析情境下信用風險占基準年度(2025 年) 稅前損益及前一年度淨值之比率。
- 策略與經營模式之情境分析與評估
- 考量國內之轉型情況以及氣候風險程度,設定長期及短期情境以進行後續之氣候變遷情境分析。長期情境考量氣候變遷時間尺度及銀行業務週期,設定情境產製時期以 2030 年時期以及 2050 年時期為主;短期情境評估以未來一年內發生的氣候事件為評估尺度。
- 本國銀行辦理氣候變遷情境分析―情境設定
-
期間長期短期
情境類別有序淨零(Orderly)無序轉型(Disorderly)消極轉型(Too little,toolate)
對應情境轉型NGFS: Net Zero2050NGFS: Delay TransitionNGFS: Fragmented World碳費政策情境實體IPCC: SSP1-1.9IPCC: SSP1-2.6IPCC: SSP2-4.5強度調整情境( 增強的莫拉克颱風事件)情境描述
全球循序漸進以達到 2050 年淨零排放之路徑延遲開始進行轉型但仍須達到全球世紀末升溫於2℃以內之目標下延遲執行轉型之情況下未達成減碳目標,使轉型風險與實體風險皆相對嚴重之情境未來短期內因氣候相關之特定實體/轉型衝擊事件發生下,對於部位產生之衝擊程度科技發展快速快慢不一慢速- - 長期情境評估方法:分別以各項情境與依據數值因子作為基礎,評估氣候變遷對於個體之衝擊數值。總體經濟因子取用指標包含 GDP 成長率、失業率、 通貨膨脹率以及長期利率,模擬各部位違約率之變化,另以碳定價及產業排放變化趨勢等相關因子模擬碳定價之轉型風險對於不同屬性個體之衝擊程度變化;環境因子取用指標包含環境及溫度變化數值等,產製涵蓋之實體風險危害項目(暴雨、淹水、乾旱、坡災及 熱浪) 未來變化之趨勢以及對於不同屬性個體之衝擊程度變化。
- 短期情境評估方法:評估未來短期內因氣候相關之特定實體/轉型衝擊事件發生下,對於部位產生之衝擊程度,分析上關注預期損失相較基準情境之相對增長程度。
- 評估影響及韌性能力:於長期及短期各情境下預期損失占本行淨值及稅前損益比率,如下表所 示。其中長期情境以 2050 年之「消極轉型情境」預期損失最高,總計預期損失占基準年度稅前損益之 140%,占前一年度淨值之 15%;短期情境以「實體風險情境」預期損失最高,總計預期損失占基準年度稅前損益之 118%,占前一年度淨值 13%。後續本行將持續透過定期之情境分析與壓力測試,掌握自身氣候風險程度概況,進而瞭解自身韌性與調適能力是否妥適,並根據分析及測試結果研擬適當之政策與策略調整。
- 長期各情境下信用風險預期損失占淨值及基準年度稅前損益之比率
-
單位:百分比註:因情境分析之方法論有其假設、相關參數設定為不同風險情境下推估之數值,長期情境所評估期間較為久遠,因此各情境所估算出之預期損失情形有其不確定性,並非未來實際發生之影響,分析結果之使用及解讀上應注意其限制性。比率
曝險部位有序淨零無序轉型消極轉型203020502030205020302050
預期損失占基準年度稅前損益之比率
授信部位―一般企業58%69%71%79%70%103%授信部位―個人3%3%3%4%4%4%銀行簿投資部位14%18%10%21%13%27%總部位79%95%93%109%95%140%
預期損失占淨值之比率
授信部位―一般企業6%7%8%9%8%11%授信部位―個人0%0%0%0%0%0%銀行簿投資部位2%2%2%2%2%3%總部位9%10%10%12%10%15%
短期各情境下信用風險預期損失占淨值及基準年度稅前損益之比率 - 單位:百分比
-
註:因各情境所估算之預期損失情形有其不確定性,非未來實際發生之影響,分析結果之使用及解讀上應注意其限制性。且因長、短期情境之方法論不同,分析結果不宜逕予比較。比率曝險部位實體風險- 強度調整情境轉型風險情境綜合損失情境
預期損失占基準年度稅前損益之比率授信部位―一般企業60%55%60%授信部位―個人47%2%47%銀行簿投資部位6%6%6%總部位118%68%118%
預期損失占淨值之比率授信部位―一般企業7%6%7%授信部位―個人5%0%5%銀行簿投資部位1%1%1%總部位13%7%13%
- 高授信集中度產業轉型風險及實體風險之財務影響
- 2025 年 12 月授信餘額占比高於 8% 之產業,依序分別為「金融及保險業(11.37%)」及「不動產開發業(8.87%)」,惟「金融及保險業」未有適當的風險參數(如營授比) 與違約鏈結, 且非受氣候變遷風險直接衝擊,故排除計算。本行不動產開發業授信戶之營業據點主要集中在實體風險等級較低之地區,前三大坐落地分別為臺北市大安區(26%)、臺北市中山區 (15%) 及新北市新莊區(9%)。於 2030 年及 2050 年兩個時間點,於有序淨零、無序轉型及消極轉型情境下,各情境預期損失占淨值比率如下:
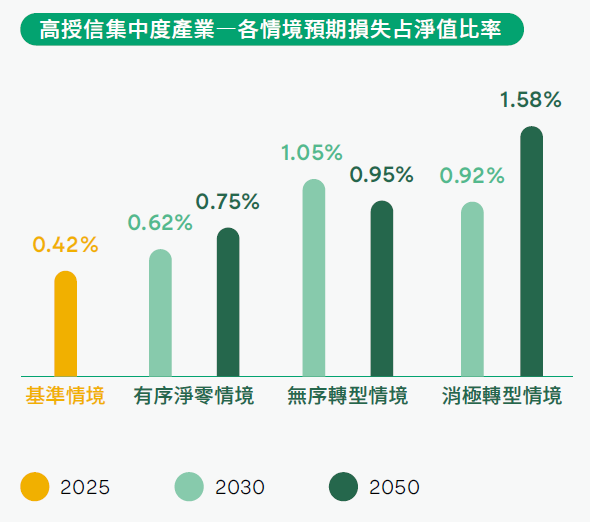
轉型風險情境分析
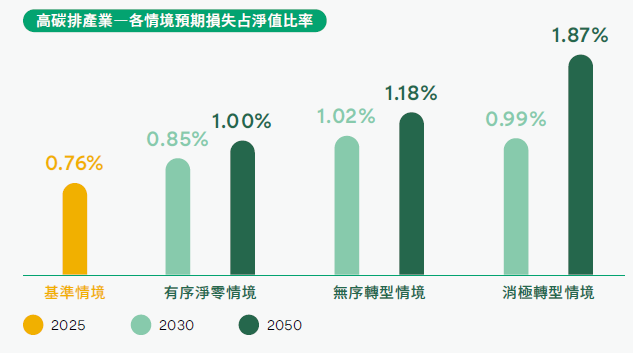
- 本年度辨識出前三大氣候風險中,針對「投/ 融資對象面臨技術轉型」,因應全球氣候政策趨嚴,產業需投入大量資源於低碳技術與產品研發,若因研發投入成本過高或轉型不及導致進度落後,可能面臨營收下降、資金回收困難甚至違約風險,進行對本行信用風險之轉型風險情境分析。情境分析結果如下表,本行已訂定淨零排放授信目標與議合行動方案,高碳排產業為主要減碳與議合之對象,將透過持續強化管控該等授信對象之轉型計畫與減碳情形,減緩高碳排產業授信戶氣候相關轉型/ 實體風險,以因應情境分析結果。詳細的管理方針與因應對策請詳「4.6 盡職授信」。
- 高碳排產業―各情境預期損失占淨值比率
實體風險情境分析
- 本年度辨識出前三大氣候風險中,分別針對「天災使營運據點暫停,產能下降或中斷」及「平均溫度升高」進行實體風險情境分析,分析結果如下:
- 因天災使自有營運據點可能產生之損失,以彰化銀行臺灣地區自有營運據點分析在長期之有序淨零、無序轉型及消極轉型 3 種情境下之資產減損金額。分析結果顯示於2050 年消極轉型情境下,資產減損情形最為嚴峻,預估資產減損金額占基準年度(2025 年) 淨值之1.67%。
- 供應商營運據點如位於高實體風險地區,極端氣候事件發生時,將導致其供貨不穩或中斷,無法按期交貨進而影響本行營運。本行針對 2025 年採購金額達新臺幣 80 萬元以上的 47 間臺灣供應商進行短期實體風險情境分析;結果顯示最近一年內合作供應商均未坐落於高實體風險地區,另有 4 家供應商屬中實體風險,未來將透過宣導會議或供應商訪視之方式,為其落實氣候風險管理提供適當協助。
-
情境2025 年強度調整情境及極端分布情境公司/ 工廠登記地址風險程度家數交易金額(新臺幣佰萬元)交易金額占比(%)高實體風險000.0中實體風險430.824.3低實體風險43678.4895.7總計47709.30100
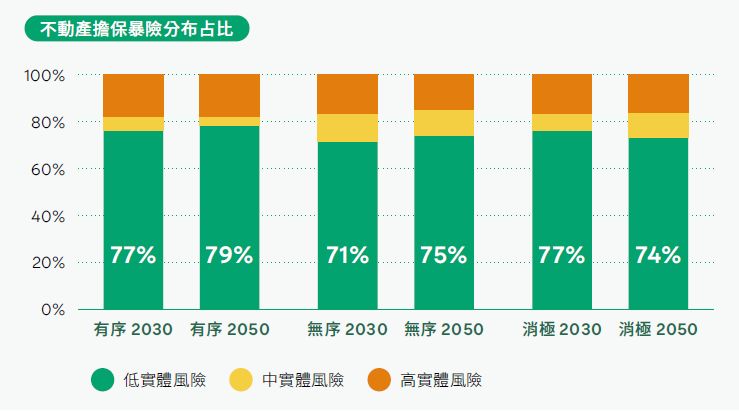
本行以利息收入為主要來源,且不動產擔保品為首要之擔保品種類,現行避免承作易受自然災害(如: 風災、水災、旱災) 侵襲之擔保品,並要求須定期查看不動產擔保品使用情形;以本行臺灣地區不動產擔保暴險,評估當融資對象資產受損時造成之影響。在 2050 年消極轉型之情境下,預期信用損失情形最為嚴峻,信用風險預期損失約占淨值 0.3%。分析不同情境之預期損失金額占淨值比詳下圖。 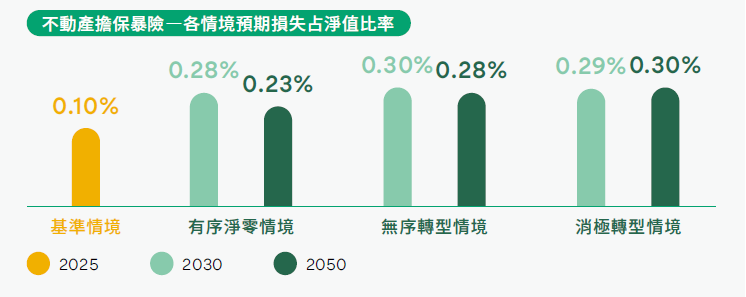
香港分行氣候風險壓力測試
- 海外分行部份,香港分行需依據香港金融管理局《監管政策手冊》單元GS-1「氣候風險管理」要求進行揭露,其轉型風險情景採用 NGFS 所制定的無序情境(Disorderlyscenario) 計算其高碳排放款與債券組合對象之預期信用損失;實體風險採用 IPCC 的 RCP8.5 情境,評估不動產擔保授信戶不動產所在具體地址。依當地金融管理局氣候風險壓力測試試驗計畫,放款及債券組合之高碳排放行業加壓後 2035 年預期信用損失比率由 1% 提高至 3.18%。實體風險下各不動產加壓後的實體風險損失至 2050 年占分行淨值 0.09%、2060 年提高至 0.17%。
氣候轉型計畫
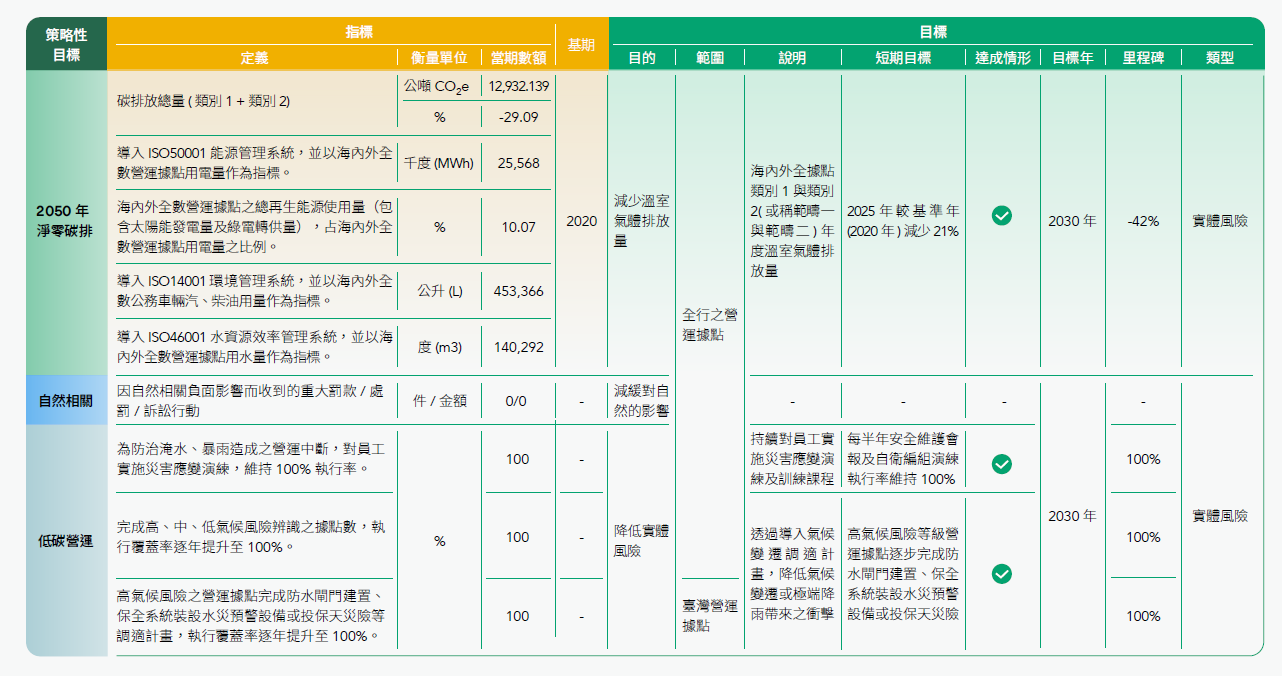
為達 2030 年範疇一及範疇二(或稱類別 1 及類別 2) 較 2020 年減量 42% 之目標,訂定三大減碳策略: 1. 空調及照明之能源效率提升 2. 燃油運具能效轉型油電混合或純電 3. 提高再生能源使用率以補足減碳缺口,並根據營運據點氣候風險程度建置相應的氣候調適計畫,逐步朝淨零目標前進。同時,本行認知金融機構係透過資金挹注及提供金融商品與服務協助企業低碳轉型,扮演永續轉型及低碳經濟關鍵角色,積極規劃、發行綠色相關債券,提升綠色貸款、綠色存款專案案件數等,以掌握氣候相關機會與商機,並發揮金融影響力;強化高碳排產業企業議合,以引導企業低碳轉型,逐步減少高碳排產業之非綠色融資,積極檢視投融資組合及標的之減碳策略( 與SBTi 要求一致,全球升溫幅度控制在 2° C)。評估氣候韌性時考量之關鍵假設、要素與條件包括:
- 政策變動:評估政府減碳路徑的不確定性,將影響 授信戶的還款能力。
- 科技進展:融資再生能源專案,可能因為更新、更便宜 的儲能技術出現,導致現有資產價值在折舊提列完畢前就面臨「擱淺資產」(Stranded Assets)風險,造成融資組合減損。
- 市場需求變化:「綠色債券」或「永續連結貸款」,其表現高度依賴終端市場對綠色轉型的支持度。若市場需求不如預期,企業客戶的轉型收入減少,將影響金融工具的收益率與風險定價。
- 氣候暨自然行動之當年度與預期減緩調適努力如下表:
-
氣候暨自然行動當年度之減緩調適努力預期之減緩調適努力直接作為間接作為減少溫室氣體排放 量:海內外全據點類別 1 與類別 2 (或稱範疇一與範疇二)年度溫室氣體排放量已擬定減少用水、用電、用油及提升再生能源使用率之 KPI。為利供應商掌握自身排碳量,以協助其推動減碳行動,擬採取下列減碳行動方案:1. 官方網站新增碳盤查連結2. 舉行供應商宣導會議V透過導入氣候變遷調適計畫,降低氣候變遷或極端降雨帶來之衝擊高氣候風險之營運據點完成防水閘門建置、保全系統裝設水災預警設備或投保天災險等調適計畫,執行覆蓋率逐年提升至100%。因應極端氣候事件越趨頻繁,為降低災害損失,擬採取下列氣候變遷調適及防災行動規劃:1. 防災宣導措施2. 防水閘門裝設3. 火險加保颱風洪水險及地震險V提升資金用於氣候、環保、節能、減碳等項目之綠色產業投資已積極規劃投資綠色債券、增加綠色產業投資,並設定相關 KPI 項目。持續提升本行綠色投資比例V完成與高氣候風險或高碳排企業授信戶之議合,引導客戶永續發展及減碳轉型本行已訂定「彰化銀行授信議合執行作業程序」,依循此作業程序積極與授信戶完成議合。將持續積極與授信戶依規完成議合並配合政府 2050 淨零排放政策並鼓勵金融業資金導引至永續經濟活動,帶動企業永續發展、減碳轉型及降低生態衝擊。V增加低碳商品金融服務1. 已逐年增加行動投保上架 商品量並規畫獎勵活動提升行動投保之使用率。2. 設有「新增銷售綠色金融 相關理財商品占當年度新上架商品比例」之KPI。1. 將持續提升行動投保之使用率。2. 已建置 ESG 基金專區供投資人參考使用。另規劃基金專案推展活動中適度增添綠色相關金融商品,協助前線同仁推廣銷售。V增加數位金融服務1. 提升電子對帳單發送量。2. 增加數位存款帳戶。3. 提升電子交易額占整體交易額比例。將持續規劃增加數位金融服務之獎勵活動,以落實無紙化政策並達成減碳目標。V
氣候暨自然風險管理
氣候暨自然風險管理政策
因應自然相關議題對企業營運日益重要的影響,本行積極導入 TNFD 框架,將本行與自然相互依賴與影響程度納入風險評估,強化對自然風險的識別與管理,進而提升本行面臨氣候暨自然相關風險之韌性。
- 氣候暨自然相關財務資訊揭露之目的及氣候暨自然風險管理流程
為使一般用途財務報表的主要使用者能有效了解本行辨識、衡量、監控及報告氣候暨自然影響、依賴、風險與機會之流程,整合既有的風險管理程序(辨識、衡量、監控、報告及執行程序),將氣候暨自然風險管理機制納入既有的整體風險管理政策中,並另訂定《氣候暨自然風險管理政策》建立氣候暨自然風險管理流程如下: -
辨識 〉衡量 〉監控 〉報告依情境分析結果辨識氣候風險在不同期間如(短、中、長期)下,對營運、策略、產品與財務規劃等之影響,擬定採取之因應策略或措施,同時考量市場發展潛力,以發掘潛在業務機會。採行不同路徑之情境測試,透過質化與量化方式評估風險,適時進行潛在損失之分析,瞭解自身風險相關策略之韌性與調適能力是否妥適,並依情境測試結果進行策 略調整。依業務性質訂定具可衡量性、可執行性之氣候暨自然風險關鍵指標,並分別訂定達成目標,定期監控目標達成情形,妥適評估各項指標執行進度。將風險管理情形定期陳報風險管理委員會、審計委員會後提報董事會,以利於制定策略規劃及監控業務時納入考量。監控風險之過程中,如發現重大異常或特殊情況應立即採取因應措施,並提報董事會。
- 氣候風險管理三道防線
藉由盤點和自身營運與業務相關之氣候暨自然風險,本行運用風險管理架構之三道防線,有效落實氣候暨自然風險管理及相關財務資訊揭露之資訊要求。 - 第一道防線—風險承受單位:日常承辦業務之風險管理及風險自我評估,其職責包括辨識氣候暨自然風險的來源及評估風險發生時的影響程度,以及採取因應風險之對策,工作包括:
- 授信申請時針對高碳排產業及環境部應盤查溫室氣體名單,額外進行「氣候績效評分表」。
- 本行申貸後總額度達等值新臺幣 3 億元以上,且資金用途涉及土地開發、原料開採、重大建設等可能影響自然之「高自然敏感產業」企業授信戶應於新貸及年度審核時填具「自然績效評估表」評估其績效進程等級。
- 應對企業授信戶議合並適時評估其績效進程等級,透過與客戶接觸及訪談,瞭解客戶減緩與調適轉型計畫,評估及考量氣候變遷對客戶影響,進一步與客戶議合。
- 業務單位於投資前環境、公司治理納入投資評估流程,以「ESG 檢核表(含氣候風險)」對投資標的進行評估、檢視其是否有重大違反 ESG 相關議題進而判斷投資之可行性。
- 投資標的若屬於高碳排產業,須額外辦理氣候風險檢測。
- 第二道防線—風險管理單位:負責風險監控、策略及政策制定,以確保本行對於各項風險辨識、衡量、監控與報告之中立性與一致性,工作包括:
- 將氣候風險納入整體風險管理政策中,為強化對氣候風險管理,另透過「氣候暨自然風險管理政策」,將溫室氣體盤查、揭露與查證納入管理。
- 訂定淨零排放授信目標,每月定期於風險管理委員會陳報暴險情形。
- 進行氣候相關情境分析。
- 法令遵循單位應確保各業務管理單位配合氣候相關法令,適時更新業務職掌相關作業規範及管理規章。
- 第三道防線—內部稽核單位
- 檢視行內各單位風險管理之實際執行狀況,並依據氣候暨自然風險評估結果及氣候暨自然風險管理政策運作執行情形,編修訂查核事項。
投融資風險管理
投融資風險管理策略
- 為落實責任金融,達成國家 2050 年淨零排放之目標,本行投融資風險管理策略如下:
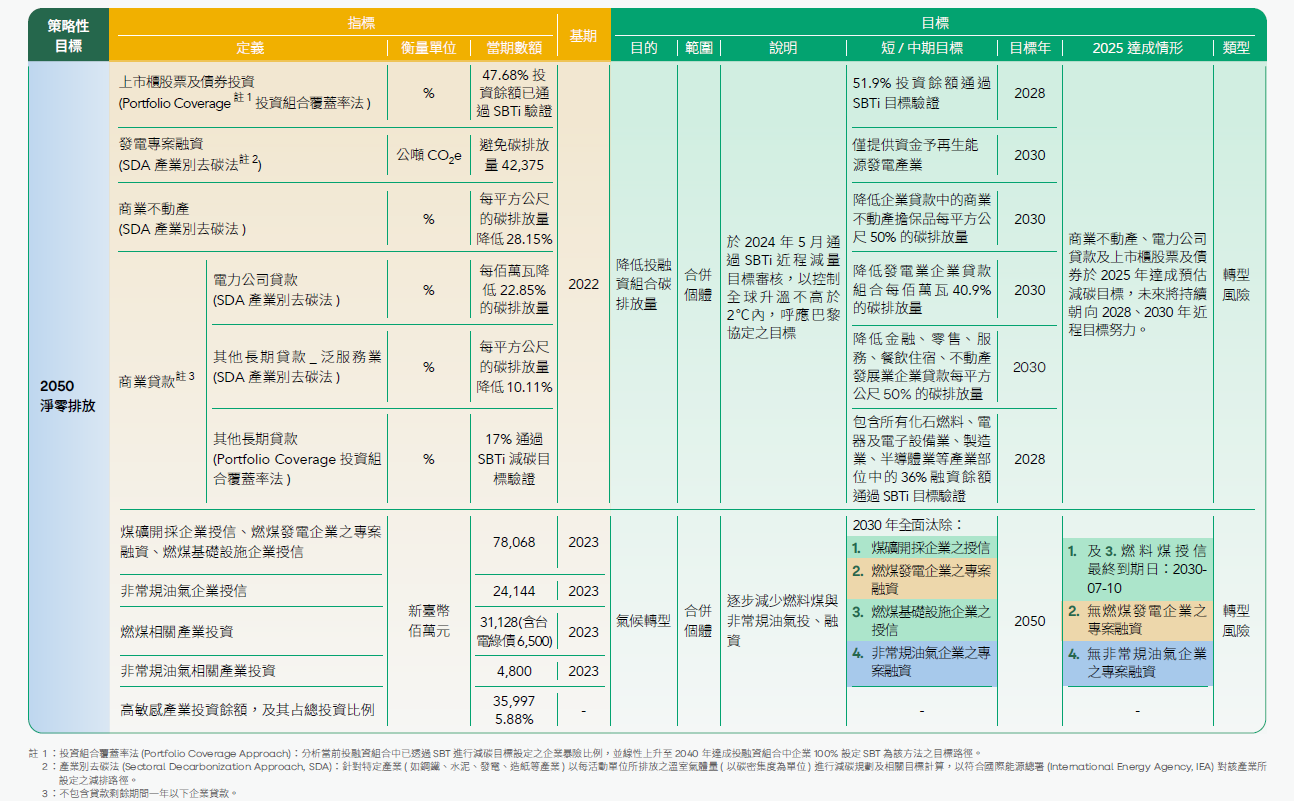
- 已承諾不再新增燃料煤(註1)、非常規油氣(註2) 相關產業之投融資部位,並逐步減少至 2040 年完全排除該等產業不再承作。並鼓勵此段時間受影響之投、融資對象,將資金用途為綠色轉型、永續發展,或提出具體減碳、產業轉型計畫,以利承作之評估,或與其持續溝通進行減碳或轉型議合。 逐步減少燃料煤與非常規油氣投融資之時程表,列示如下:
- 註 1 :被列入「全球煤碳退出清單(Global Coal Exit List,GCEL)」之企業:由國際非政府組織 Urgewald 公布之名單,認定標準請參考: https://www.coalexit.org/methodology
- 註 2 :被列入「全球油氣退出清單(Global Oil & Gas Exit List,GOGEL)」且屬上游廠商之企業:全球油氣退出清單:由國際非政府組織 Urgewald 公布之名單,認定標準請參考:https://gogel.org/about-data
- 逐步減少燃料煤與非常規油氣投融資時程表
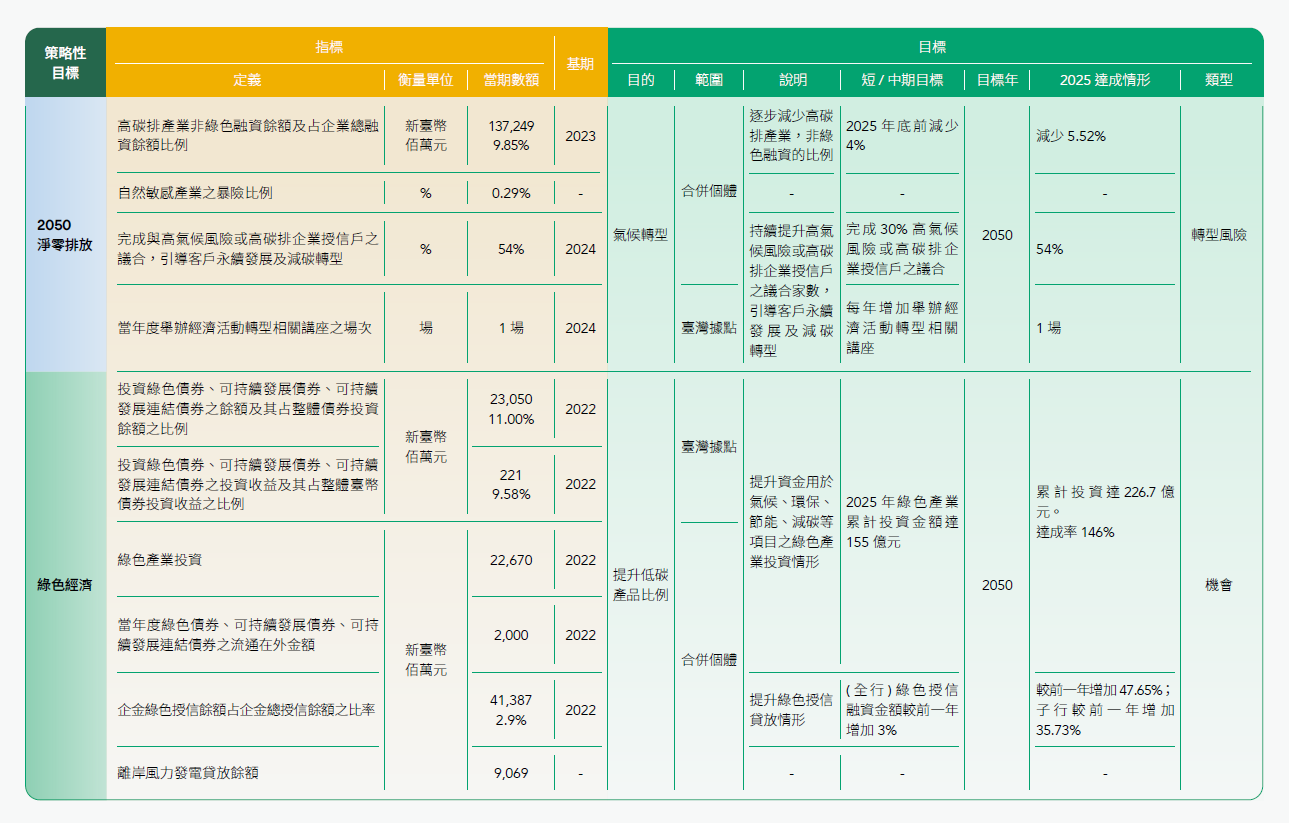
針對低碳產業投融資部位發展策略部分,則以支持國家低碳轉型政策及關鍵戰略產業為目標;針對高碳排產業,逐步減少高碳排產業非綠色融資時程表,列示如下,並透過在投融資流程中導入相關盡職調查程序及檢核,提高資訊透明度,持續與投融資對象進行議合及後續追蹤。2025 年本行高碳排產業非綠色融資暴險減少占 2023 年底 5.52%,執行成效表現良好。2030 年前2035年前2040年燃料煤· 全面汰除下列授信▲ 煤礦開採企業授信▲ 燃煤發電企業之專案融資▲ 燃煤基礎設施企業授信· 減少 50% 燃料煤相關產業投資· 全面汰除下列授信▲ 燃煤發電企業授信· 減少 75% 燃料煤相關產業投資
全面汰除非常規油氣· 全面汰除下列授信▲ 非常規油氣企業之專案融資· 減少 50% 非常規油氣相關產業投資· 全面汰除下列授信▲ 非常規油氣企業授信· 減少75% 非常規油氣相關產業投資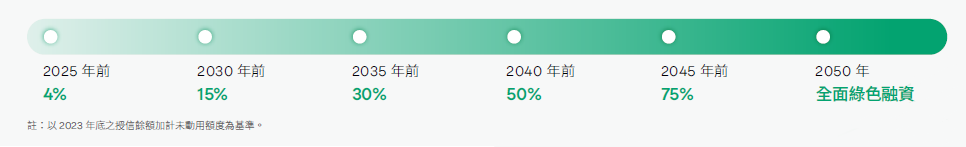
自然風險評估
隨著全球對生物多樣性保護與自然相關財務風險的關注日益提升,本行積極強化自然風險管理,以確保業務發展與永續發展目標相符。為提升識別與管理自然相關風險與機會之能力,本行參考自然相關財務揭露工作小組(TNFD) 所提出的LEAP(Locate ,Evaluate ,Assess ,Prepare) 方法學,作為系統性分析自然相關依賴、影響、風險與機會之架構,逐步建立完善的自然風險管理流程,強化決策時對自然風險與機會的辨識與因應能力。LEAP 方法學之評估結果如下:
- 定位價值鏈重要活動(Step 1, Locate)
本行盤點並分析直接經營活動與上下游價值鏈中的關鍵組成,確認主要營收來源為投融資業務。考量本行作為金融機構之特性,後續自然相關依賴、影響與風險辨識,將以投融資活動作為切入點,據以展開高風險資產辨識與區位熱區分析。 - 依賴與影響分析(Step 2, Evaluate)
採用國際資料庫 ENCORE 分析各產業對自然之依賴與影響程度,並考量本行對各產業之投融資暴險進行排序,得知投融資部位集中於低自然依賴與影響產業,惟不動產開發業(放款 L26; 投資 I25) 有較高的自然依賴與影響,且該產業別的暴險較高,未來將持續關注個別投融資對象是否有自然或環境違規及裁罰之情事,並適時與客戶針對環境保護進行議合。 - 融資業務相關產業之餘額與影響依賴程度
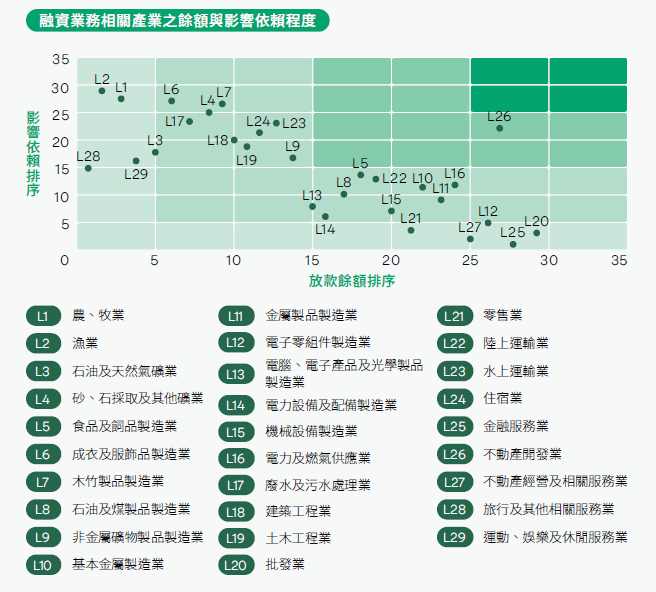
- 投資業務相關產業之餘額與影響依賴程度
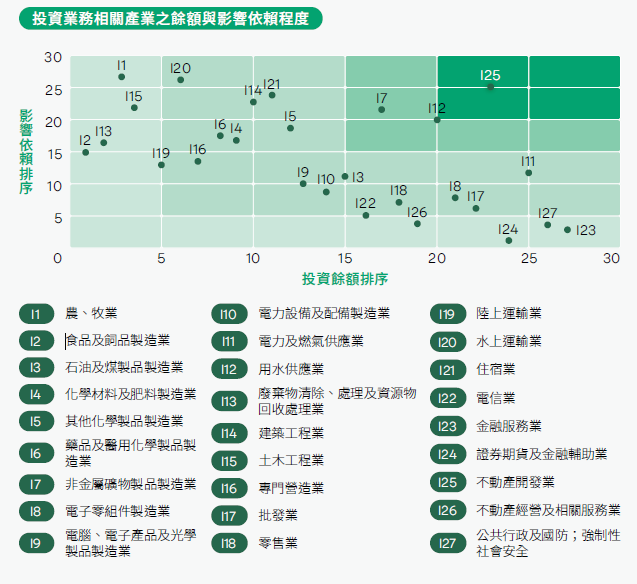
- 自然敏感產業的暴險比例
本行參考 TNFD 指引所建議之高自然敏感產業清單,計算各產業之影響加總與依賴加總乘積作為評判指標,篩選指標數值前 20 大作為高自然敏感產業,並進行下一步投融資部位暴險比例計算,統計 2025 年本行投融資部位於 TNFD 定義之高自然敏感產業約新臺幣 56 億元,占企業放款及投資總暴險部位 0.29%。 - 自然相關風險與機會之評估(Step 3, Assess)
- 運用地理資訊系統(GIS) 進行疊圖分析
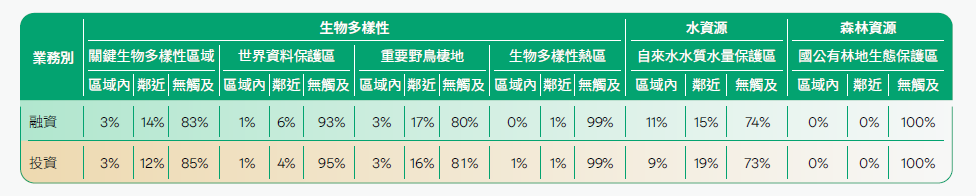
針對前述分析之高自然依賴與影響之產業別,進一步篩選其中在本行投資及融資部位中前10 大之對象,運用地理資訊系統(GIS) 進行疊圖分析,評估其營運據點是否位於或鄰近以下法定環境敏感區域 1 公里內,進而可能產生自然相關風險: - 自來水水質水量保護區
- 國公有林地、國有林事業區林地分區圖- 生態保護區
- 國土生態綠網生物多樣性熱區
- 關鍵生物多樣性區域(KBA)
- 世界資料保護區(WDPA)
- 重要野鳥棲地
- 投融資部位前 10 大對象營運據點位於自然敏感地區占比
- 識別出高風險部位
本行針對投融資對象之營運據點進行自然敏感區域套疊分析,並綜合評估其產業活動性質、所在地環境特徵及環境法規遵循情形,以識別可能涉及較高自然風險之投融資部位。整體分析結果顯示,多數投融資對象與高生態敏感區域之重疊程度有限,惟部分據點仍位於或鄰近具自然保護價值之區域,主要集中於雙北、新竹、臺中、臺南、南投、高雄及屏東等地區。 - 雙北:雙北地區投融資對象據 點多位於高度人為開發區域,部分據點鄰近或位於受政府法規管制之自然保護區,包括關渡自然公園周邊重要野鳥棲地及華江雁鴨自然公園等生態敏感區域。
- 新竹:新竹地區投融資據點主要集中於政府規劃之科技及產業聚落,包括新竹科學園區及新竹產業園區等區域。部分據點與頭前溪自來水水質水量保護區存在空間重疊情形。考量該等企業多位於依法設置之產業園區內,須遵循環境影響評估、廢水排放及水污染防治等相關法規要求,並接受主管機關定期監測與裁罰管理,因此對水資源及周邊生態環境之潛在影響風險相對可控。
- 臺中、臺南、高雄:臺中、臺南及高雄地區之投融資據點,多位於工業區或產業園區內,屬高度開發且具集中管理機制之產業聚落。相關企業須依循空污、水污及廢棄物管理等環境法規進行營運,並接受主管機關持續監督。整體評估顯示,雖部分據點鄰近自然敏感區域,但因所在地多屬既有產業用地,且具較完整之污染防制與環境管理制度,故其自然相關風險尚屬可管理範圍。
- 南投、屏東:南投地區部分投融資據點與水里自來水水質水量保護區存在重疊情形;屏東地區部分據點則鄰近墾丁國家公園及重要野鳥棲地等高生態敏感區域。
- 監測與追蹤(Step 4, Prepare)
為確保投融資標的符合環境法規要求, 本行已就標的企業各營運據點進行查證, 確認其是否曾因違反環保法規而遭受裁罰,並持續追蹤相關違規事件之改善進度。經檢視,尚無重大裁罰情事,既有違規事項亦均已完成改善,藉此強化本行對自然風險之辨識與管理能力。 - 高風險標的之持續追蹤:針對營運據點坐落於或鄰近保護區的標的,本行將持續監測其營運行為,並強化盡職調查與後續管理機制,於未來企業發生環境違規事件時,能即時掌握企業改善狀況,並適時調整投融資策略,以降低自然風險可能帶來的衝擊。
- 本行重視自然相關議題,於申貸後總額度達等值新臺幣(下同) 3 億元以上,且資金用途涉及土地開發、原料開採、重大建設等可能影響自然之「高自然敏感產業」企業授信戶,應填具「自然績效評估表」以評估其績效進程等級,以落實責任金融與永續經營目標。貸後及投資執行後,亦透過持續追蹤企業營運與 ESG 相關資訊,及早掌握潛在風險,並視情況調整策略,以落實責任金融與永續經營目標。( 詳見 4.5 責任投資及 4.6 盡職授信)
氣候暨自然指標與目標
SBT 科學基礎減量目標指標與目標氣候暨自然相關財務揭露之目的
本行於 2024 年 5 月通過科學基礎減量目標倡議(Science Based Targets initiative, SBTi) 近程減量目標審核,以控制全球升溫於 1.5℃ 內,呼應《巴黎協定》之目標。
- 自身營運減量目標(量化與質化資訊:先前報導期間所揭露計畫之進展)
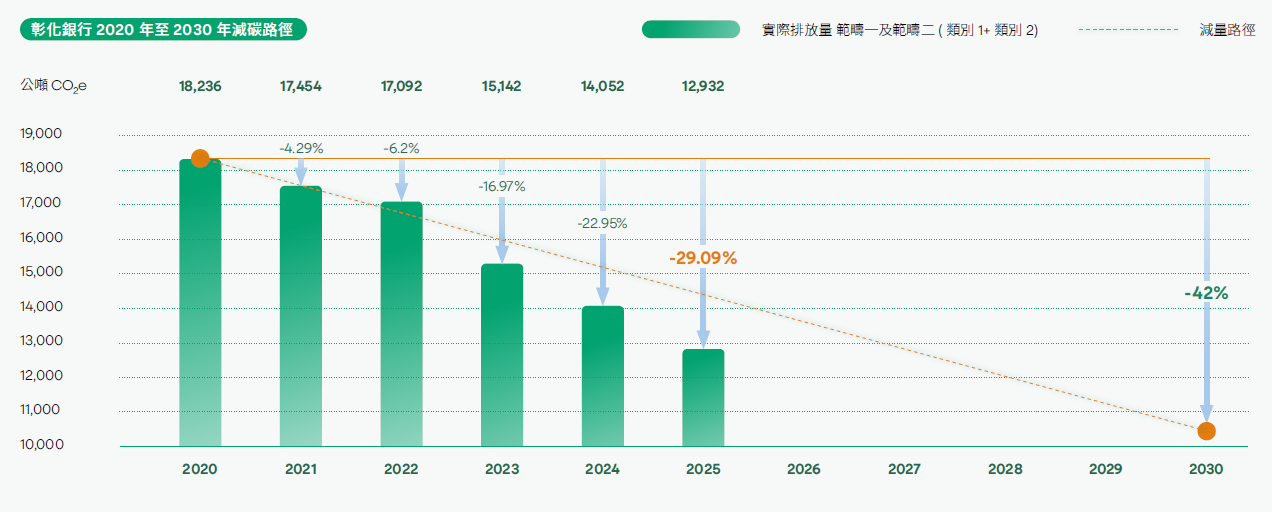
本行以 2020 年為基準年,短期目標為平均每年範疇一及範疇二(或稱類別 1 及類別 2) 之碳排放量總和減少 4.2%,期於 2030 年達成減少 42% 之目標,目標涵蓋範疇為基準年 100% 排放量,減量路徑預估如下,執行情形詳見「3.2.1 碳盤查」: - 彰化銀行 2020 年至 2030 年減碳路徑
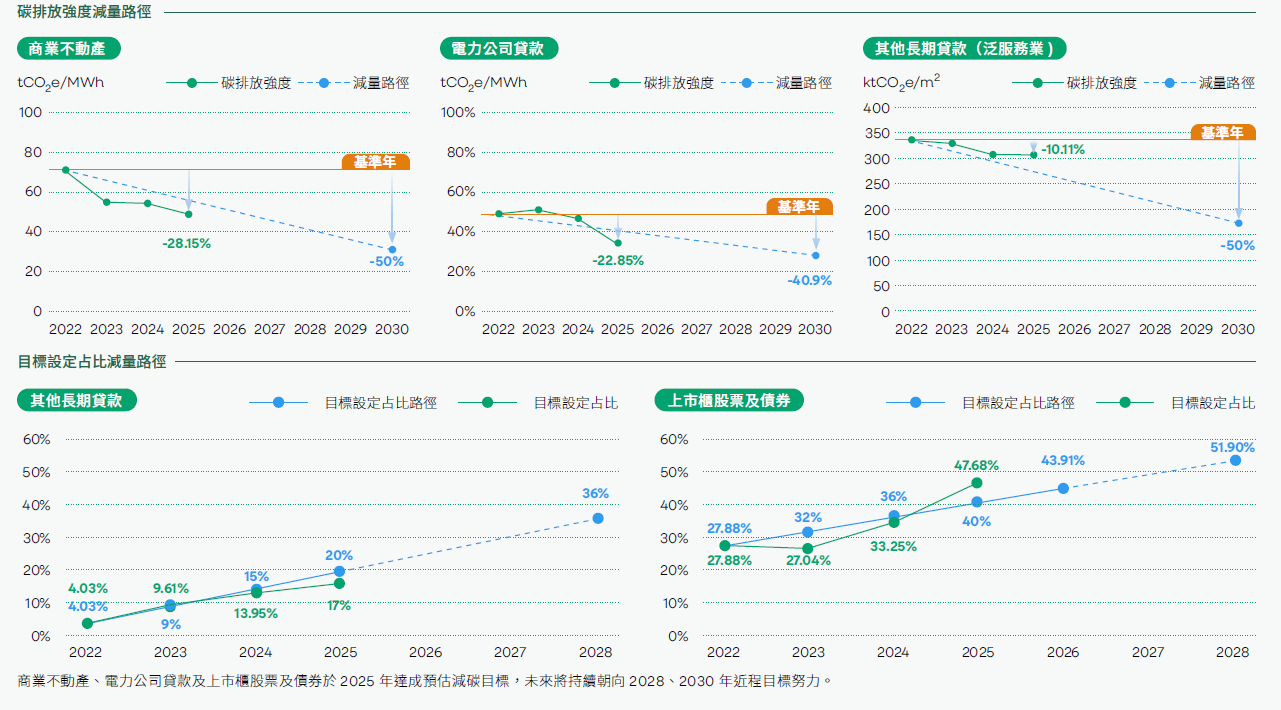
- 投融資組合減量目標
目標設定涵蓋基準年2022 年度投融資總金額之14%。 - ●各資產類別,至 2030 年之預估線性減量路徑及至 2025 年之執行情形如下:
指標與目標
本行積極響應國際低碳轉型趨勢,並配合國家2050 淨零排放政策,引導資金流向綠色產業與永續經濟活動,以建構更完整的綠色金融體系,我們透過訂定短、中、長期之氣候相關目標,帶動低碳經濟轉型,業務發展策略接軌《巴黎協定》目標。
- 本行依IFRS S2 之規定揭露與跨行業指標類別攸關之資訊,內容包含溫室氣體排放量、氣候暨自然相關轉型風險、實體風險、相關機會、資本配置。 本行針對易受氣候暨自然相關機會影響之資產或經營活動,包含攸關之策略性目標,以及相應之指標與目標如下表: